


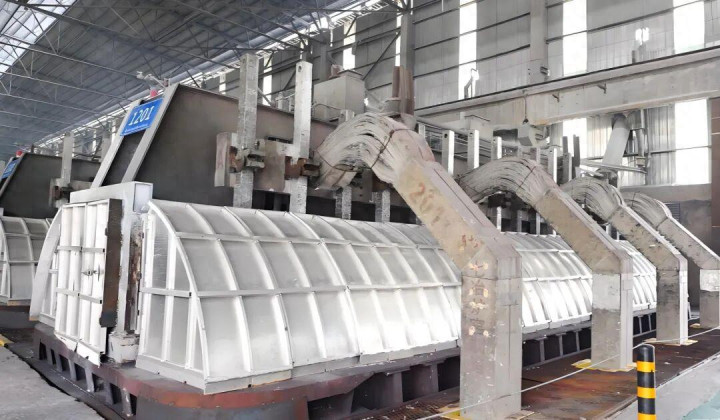
图源:安新网 · 电解铝生产车间实拍
2026年3月28日深夜,伊朗的导弹命中了阿联酋环球铝业的Al Taweelah冶炼厂。
几乎同时,巴林铝业也确认遇袭。
一夜之间,全球近5%的铝产能停摆。伦敦金属交易所铝价次日跳涨5%,库存跌至近十年最低点,最紧张时仅够全球使用45天。
这件事发生后,有两个国家的反应特别有意思。
一个是阿联酋——急疯了。EGA宣布斥资4亿美元维修受损工厂,力争2027年一季度恢复生产。为什么这么急?因为他们心里清楚:订单这东西,一旦跑了,就很难再回来。 另一个是美国——干瞪眼。华盛顿喊了多少年"制造业回流""去风险""供应链多元化",结果一场中东战事,直接打掉了占其进口量20%的中东铝锭供应。更让他们难受的是,填补这个缺口的,正是他们想方设法要"脱钩"的中国。
2026年上半年,中国铝材和铝制品半成品出口320万吨,同比增长18%。6月单月出口69.5万吨,创下历史新高。很多企业的订单,直接排到了2027年。
而且,这不是低端铝锭的出口,是高附加值的铝加工产品——汽车铝板、航空铝材、电池铝箔、工业型材…… 全世界突然发现:有廉价能源的中东搞不定深加工,有技术资金的美国回不到过去,能大规模、高质量、快速度承接这些订单的,只有中国。 更关键的是:这种转移很可能是"永久"的。
一旦客户习惯了从中国采购、一旦供应链关系被重构、一旦信任被建立,订单就不会再轻易回去了。
为什么会这样?为什么有廉价天然气的阿联酋赢不了?为什么喊制造业回流的美国回不去?中国铝产业的真正优势到底是什么?
今天我们就来聊聊这场正在发生的全球铝产业大迁徙,以及它背后的中国制造密码。
一、阿联酋之困:有能源,为什么还是输了按常理出牌:中东铝业的"先天优势"很多人可能不理解:铝是高耗能产业,一吨电解铝要耗一万多度电,相当于一个普通家庭一年的用电量。能源成本占铝生产成本的40%左右。
中东有石油有天然气,能源价格全球最低,搞铝产业按理说应该稳赢啊。
这话说对了一半。
中东搞初级电解铝,确实有优势。阿联酋环球铝业、巴林铝业、卡塔尔铝业——这些企业靠廉价天然气,确实把电解铝做起来了。中东地区的原铝产量占全球约9%。
但这只是第一步。
铝这个产业,真正赚钱、真正有技术含量的,是在后面——深加工。
把铝锭变成汽车用的铝板、飞机用的铝材、手机里的铝箔、光伏支架的型材——这些才是高附加值的环节。
而恰恰在深加工这个环节,中东国家集体卡壳了。
阿联酋的铝锭炼出来,很多还得运到中国来加工。加工完了,再出口给欧美日韩。
这不是很奇怪吗?我有廉价能源,我炼出了铝锭,为什么加工这一步我自己做不了,还要运到中国去?
答案是:制造业不是单点比拼,是系统比拼。能源只是其中一个要素,而且不是最重要的那个。
【信源】(中国有色金属工业协会消息)2025年中国电解铝产量4370万吨,占全球总产量的59.8%,连续22年稳居世界第一。中国已形成从铝土矿勘采、氧化铝精炼、电解铝冶炼到铝加工材深度延伸的全球最完整产业体系。2026年上半年,受中东供应收缩影响,中国铝材及铝制品出口同比增长18%,订单排期已至2027年。
深加工的四道坎,中东一道都跨不过铝深加工这个事,说起来简单,做起来难。中东国家至少面临四道过不去的坎。 第一道坎:人才。 铝深加工是技术密集型产业,需要大量的工程师、技师和熟练工人。一条高端铝板带生产线,需要上百名技术人员协同操作,精度控制到微米级。
阿联酋有多少人?总人口不到1000万,其中本国公民只有100多万。工业基础薄弱,理工科人才匮乏,工程师和技术工人基本靠进口。
靠进口人才是什么概念?成本高、不稳定、流动性大。今天给你干活,明天可能就跳槽了。而且光有工程师还不够,整条产线需要的是一支成建制的技术团队——不是几个人的问题,是几千人的问题。
中国有多少?全国铝加工相关企业超过3200家,从业人员几百万。仅山东一个省的铝产业工人,可能就比整个海湾国家加起来还多。 人才这个东西,不是花钱就能立刻买到的。它需要时间积累、需要产业土壤、需要一代代人的传承。 第二道坎:产业链配套。 做铝深加工,不是有铝锭就行。你需要各种合金添加剂、需要专用模具、需要精密检测设备、需要表面处理药剂……上下游配套企业少说几百家。
在中国,你需要什么,打个电话当天就能送到。旁边就是模具厂、对面就是检测中心、隔壁就是表面处理厂——整个产业集群方圆几十公里之内全部搞定。
在中东呢?什么都得进口。模具从德国订,检测设备从美国买,化学品从日本运——等货到了,半个月过去了,黄花菜都凉了。 第三道坎:市场规模。 中国本身就是全球最大的铝消费市场,占全球消费量的一半以上。房地产、汽车、家电、新能源、包装、电子——需求端庞大而多元。
企业不用愁销路,国内市场就能消化大部分产能。而且因为市场大,企业可以不断试错、不断迭代、不断往高端走。
阿联酋本地市场呢?太小了。900多万人口,一年能消费多少铝?大部分产品必须出口。
出口就意味着物流成本、时间成本、贸易壁垒。客户在欧洲、美国、东亚,你在中东,反应速度和服务能力天然就比中国企业慢半拍。 第四道坎:响应速度。 制造业的竞争,越来越拼速度。客户改个图纸、调个规格、加个急单——谁反应快,谁就能拿下订单。
中国企业是什么速度?客户需求变了,几周就能调整到位,甚至几天就能出样品。
中东企业呢?几个月都搞不定。不是他们不想快,是真快不了——工程师要外聘、模具要进口、原料要等船、配套跟不上……处处是瓶颈。
这四道坎加在一起,就导致了一个看似反常识的结果:有廉价能源的中东,在铝深加工领域,竞争不过能源更贵的中国。 因为能源只是一个要素,而制造业拼的是全要素、全链条、全系统。
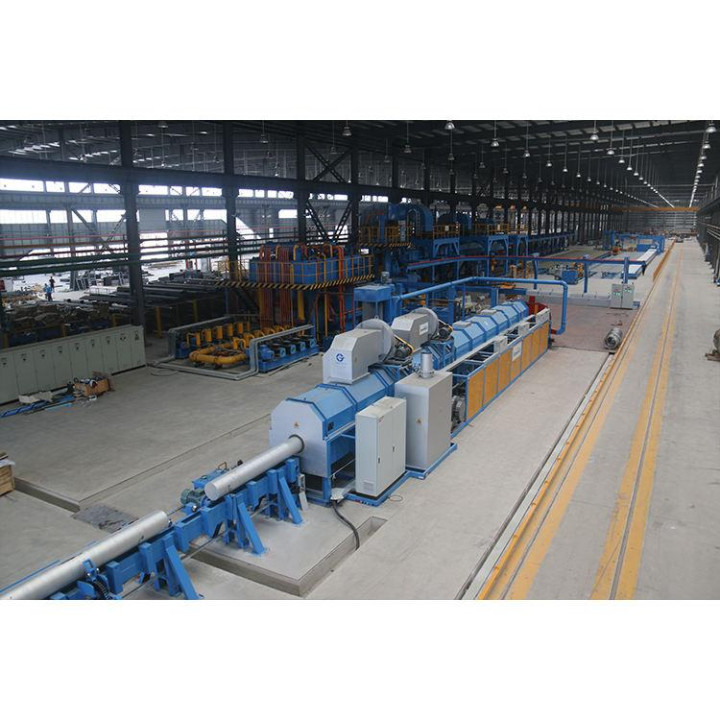
图源:阿里巴巴国际站 · 铝型材加工自动化生产线实拍
二、美国之难:喊了十年回流,为什么还是回不去从世界第一到只剩4家工厂如果说中东的问题是"有能源但没产业链",那美国的问题就更复杂了。
美国曾经是铝工业的代名词。霍尔-埃鲁电解铝工艺,就是美国人发明的。2001年之前,美国连续百年都是全球第一大电解铝生产国。巅峰时期,美国有24家电解铝厂在运行,年产量超过450万吨。
现在呢?
只剩4家了。
2025年美国电解铝产量约70万吨,占全球不到2%。和中国的4370万吨比起来,几乎可以忽略不计。
美国铝产业的空心化,不是一年两年了,是几十年的持续衰退。从24家厂到4家厂,从世界第一到微不足道——这中间发生了什么?
很简单:厂子一家家关了,工人一批批走了,产业链一点点断了。 关起来容易,回来就难了。 这些年,从奥巴马到特朗普到拜登,美国喊了多少次"制造业回流"?特朗普当年直接给中国铝产品加了10%的关税,后来又加到25%,再后来加到50%。按他的说法,加了关税,美国本土铝产业就能活过来,制造业就能回流。
结果呢?
关税加了一轮又一轮,美国的铝冶炼厂还是只有4家。铝产业不仅没回来,对中国铝加工产品的依赖反而更深了。
为什么?因为制造业回流不是喊口号就能实现的,它面临四道几乎无解的难题。
【信源】(美国地质调查局消息)截至2025年底,美国仅有4家电解铝厂在运行,建成产能85万吨/年,运行产能约68万吨/年,占全球比例不足2%。美国铝需求严重依赖进口,主要进口来源为加拿大(56%)、阿联酋(8%)、巴林(4%)。美国85%的铝产品就业集中在中下游加工和回收环节。
回流的四道死结第一道死结:缺电。 炼铝是电老虎。美国不是没有电,但美国没有便宜的电。
电解铝成本中,电力占了40%。美国的电价,特别是工业电价,比中国高不少。而且铝厂需要的不是一般的电,是长期稳定、价格低廉的电力供应——最好是水电,或者便宜的火电。
美国曾经有水电红利,所以铝工业发达。但后来水电红利吃完了,火电又贵又有环保压力,核电建设周期长、成本高。没有便宜电,铝厂根本活不下去。
美国凯雷投资集团的首席战略官杰夫·柯里说过一句话:如果你觉得人工智能产业很耗电,那铝产业完全是另一个量级。 第二道死结:缺人。 美国年轻人不愿意进工厂,这已经不是新闻了。
制造业工人严重短缺,技术工人更是断层。你想建一座新铝厂,需要几千名熟练工人——去哪找?从中国挖?不现实。在本地培训?培训周期几年,培训完了人也不一定留得住。
美国铝业协会有一个数据:98%的美国铝行业就业,都集中在中下游加工和回收环节。上游冶炼的工人,已经快没了。
没人,再好的技术、再多的钱,也白搭。 第三道死结:产业链断了。 这是最致命的一条。
产业链是什么?是生态系统。不是一家工厂的问题,是上游原材料、中游加工、下游应用、配套设备、物流运输、研发设计……一整套生态。
美国的铝产业生态,已经破坏几十年了。你现在要重新建一座电解铝厂,不是建个炉子就行的。你需要氧化铝精炼厂,需要阳极碳素厂,需要氟化盐厂,需要专用设备供应商,需要维修服务团队……这些东西,美国很多都没了。
一个生态系统被破坏了,再想重建,不是几年的事,是十几年甚至几十年的事。而且还不一定能成——因为你在重建的同时,别人也在进步。等你建好了,人家已经又往前走了十年。 产业链一旦走了,就很难再回来。因为走的不是一座工厂,是一整个生态。第四道死结:周期长、成本高、回报慢。 建一座现代化电解铝厂,需要多少钱?40到60亿美元。需要多久?5到6年。
6年之后呢?市场怎么样?竞争格局怎么样?政策会不会变?一切都是未知数。
投资周期这么长、风险这么大、回报这么慢——哪个资本愿意干?
华尔街的钱,更愿意投互联网、投AI、投生物医药,五年翻十倍不香吗?为什么要投一个又脏又累、六年才投产、还不一定能赚钱的铝厂?
这四道死结,每一道都不好解,四道加在一起,基本就是死局。
所以你就看到了一个很荒诞的局面:关税加了一轮又一轮,口号喊了一年又一年,美国的铝产业还是没回来。消费者反而要为更高的关税买单,产品涨价了,企业赚钱了吗?没有。钱都被中间商赚走了。 制造业的竞争,不是靠喊口号、加关税就能赢的。生态没了,再怎么折腾都是白搭。
图源:高定素材 · 港口集装箱堆场实拍
三、中国之胜:全产业链才是真正的护城河一整副牌 vs 一张牌聊完了中东和美国,再来看中国,就很清楚了。
中东有什么?有能源。就一张牌。
美国有什么?有技术、有资金、有市场。但产业链这张关键的牌,没了。
中国有什么?
有能源(虽然不是最便宜的,但有水电、绿电的后发优势)、有人才(几百万产业工人,几十万工程师)、有技术(从跟跑到并跑,部分领域领跑)、有市场(全球最大的铝消费市场)、有产业链(全球最完整的铝工业体系)、有效率(响应速度全球最快)、有规模(占全球60%的产量)。 阿联酋手里只有一张"能源"牌,中国手里是一整副牌。 一张牌打得再溜,也打不过一整副牌。
这就是铝产业给我们的最大启示:制造业的竞争,从来不是单一要素的比拼,而是全产业链的系统竞争。 不是谁的能源便宜谁就赢,不是谁的劳动力便宜谁就赢,不是谁的技术先进谁就赢。
谁的产业链最完整、最高效、最有韧性,谁才是最后的赢家。
因为产业链这个东西,一旦建立起来,就会形成强大的正反馈——
产业链越完整,配套成本越低,企业就越愿意来;企业越多,人才就越聚集,技术进步就越快;技术进步越快,产品质量就越好,成本就越低;成本越低,竞争力就越强,市场份额就越大;市场份额越大,产业链就更完整……
这是一个滚雪球的过程。越滚越大,越滚越快,最后形成别人很难撼动的优势。 中国的铝产业,就是这么滚出来的。
2000年的时候,中国原铝产量只占全球的11%。那时候美国是世界第一,欧洲、日本、俄罗斯都比我们强。
20多年过去了,我们占了60%。而且不只是规模大,质量也在往上走。
以前我们只能做低端的建筑型材,现在呢?
汽车铝板——南山铝业、中国忠旺已经进入宝马、奔驰、特斯拉的供应链。
航空铝材——中国铝业、南山铝业通过了航空航天认证,打破了国外垄断。
电池铝箔——鼎胜新材、万顺新材全球领先,新能源汽车的电池包里,很多都贴着"中国制造"的标签。
高端铝箔、工业型材、轨道交通用铝……一个一个高地,正在被中国企业拿下来。
【信源】(新浪财经报道消息)2025年中国未锻轧铝及铝材出口量613万吨,铝制品(含车轮)出口量463万吨,铝产品合计出口1076万吨。出口结构持续升级,铝型材、铝制品等深加工产品逆势增长11%。中国铝加工企业已在汽车铝板、航空铝材、电池铝箔等高端领域实现突破,进入国际车企和航空企业供应链。 从"大"到"强",从"低端"到"高端",从"卖原料"到"卖技术"——这就是中国铝产业走过的路。
而且这条路还在继续往前走。
"永久迁往"意味着什么为什么说这次订单转移可能是"永久"的?
因为它不是一次简单的产能缺口填补,而是一次供应链关系的重构。
什么意思?
以前,欧美的客户可能觉得:中国产品虽然便宜,但质量不一定可靠,而且有贸易风险。所以他们把一部分订单放在中东、放在东南亚、放在南美,搞"多元化",搞"去风险"。
但这次中东出事后,他们被迫从中国大量采购。
一用才发现:哎,质量挺好啊,交付也准时,服务也到位,价格还便宜。
那为什么不多买点呢?
于是,原来只有10%的订单从中国买,现在变成30%、50%、甚至更多。
一旦客户习惯了从中国采购,一旦他们的工程师和中国供应商建立了技术对接,一旦他们的质量体系认可了中国产品——再想换回去,就难了。
换供应商不是换手机,说换就换。这里面涉及到资质认证、样品测试、小批量试用、质量体系对接……一套流程走下来,少则半年,多则两三年。
换回去的成本太高了。
而且,中国企业还在不断进步。今天你觉得中国产品只是性价比高,明天你可能发现它在技术上已经领先你了。 所以,"永久迁往中国"不是一句夸张的话,而是一个正在发生的事实。产业链一旦建立起信任关系,就有了巨大的粘性。 这一点,美国其实最清楚。所以他们才那么焦虑,才会不择手段地想把产业链从中国迁出去。
但迁得走吗?
低端的、劳动密集型的产业,确实可能迁走一部分。越南、印度、墨西哥……这些国家可以承接一些。
但中高端的、技术密集型的、需要完整产业链配套的产业?
很难。非常难。
因为全产业链优势这个东西,不是十年八年能建起来的,也不是靠关税和补贴就能堆出来的。它需要时间、需要规模、需要人才、需要市场、需要一整套生态系统。
而这些,恰恰是中国最不怕比的。
四、启示:链胜时代,赢者通吃竞争单位变了铝产业的这场全球大迁徙,带给我们的第一个启示是:全球竞争的单位,已经变了。 以前,竞争是企业和企业的竞争。你的公司厉害,你就能赢。
后来,竞争是国家和国家的竞争。你的国家政策好、资源多,你就能赢。
现在,竞争是产业链和产业链的竞争。
你有一家好企业不够,你需要一整条好的产业链。你有一项优势不够,你需要全要素的系统优势。
就像铝产业:
阿联酋有廉价能源的优势,但产业链不行,所以深加工订单它接不住。
美国有技术有资金有市场,但上游产业链断了,所以回流回不去。
中国也许每一个单一要素都不是最强的——能源不是最便宜的,人力不是最便宜的,技术不是最顶尖的——但组合在一起,就是全球最有竞争力的铝工业体系。 这就是"链胜"。不是某一点赢,而是整条链赢。 未来的全球竞争,会越来越是这个逻辑。
单个企业再厉害,孤木难支。单个国家资源再丰富,独木难成林。只有构建起完整、高效、先进的产业链生态,才能在全球竞争中立于不败之地。
护城河是怎么建成的第二个启示是:真正的护城河,不是单一优势,而是系统优势。 很多人以为,企业的护城河是技术、是品牌、是渠道。
但放到产业层面,最大的护城河是——产业链的厚度和广度。
你有一项核心技术,别人可以挖你的人、可以买你的技术、可以山寨你的产品。
你有品牌优势,别人可以砸钱做广告、找明星代言,几年时间也能做出一个品牌。
但你有完整的产业链生态,别人怎么抄?
总不能把你三千多家企业、几百万工人、几百公里的产业集群、几十年积累的技术和经验,全都搬走吧? 搬不走的。 这就是为什么制造业一旦在中国扎根,就很难再迁出去。因为迁走的只是一家工厂,迁不走的是一整个生态。
而只要生态还在,就算有个别企业走了,很快就会有新的企业补上来。
这才是中国制造真正的底气,也是真正的护城河。
不能躺在功劳簿上当然,说了这么多优势,也不能盲目乐观。
中国铝产业现在也面临不少挑战。比如铝土矿对外依存度高,比如电力结构还需要更加绿色,比如高端产品和国际顶尖水平还有差距,比如贸易壁垒越来越多。
全球动力电池铝箔的定价权,一部分还在别人手里。
【信源】(文登融媒报道消息)2025年中国电解铝产量约4420万吨,占全球60%。山东一省氧化铝产量超过全球总产量的1/5,铝材产量蝉联全国榜首。中国铝工业正从"世界车间"向"价值中枢"升级,但高端航空铝合金核心配方、动力电池铝箔定价权等领域仍需突破。航空级铝合金的核心配方,我们还在追赶。
从"世界车间"到"价值中枢",从"规模最大"到"质量最强"——这条路,我们还在走。
但至少方向是对的,势头是好的,基础是牢的。
20多年前,我们只占全球铝产量的11%,几乎没有高端产品。
今天,我们占了60%,高端领域一个个突破。
再过20年呢?
没有人知道确切答案。但有一点可以确定:只要产业链生态还在不断完善、只要技术还在不断进步、只要企业还在不断创新—— 中国制造的故事,就远远没有讲完。 阿联酋在着急修工厂,美国在喊制造业回流,中国的铝加工企业在24小时满负荷运转。
这是2026年夏天,全球铝产业的一幅缩影。
有人急,有人愁,有人干。
有人以为有了廉价能源就有了一切,结果发现产业链比能源更重要。
有人以为加加关税、喊喊口号就能让产业回流,结果发现生态破坏了,再建就难了。
有人默默把一整条产业链建起来,然后发现——全世界的订单,自然就来了。
这就是铝产业告诉我们的道理:
制造业的竞争,从来不是单点的比拼,而是系统的较量。
单一优势可以让你赢一时,全产业链优势才能让你赢一世。
链胜时代,得产业链者得天下。 而中国,恰恰是这个时代里,准备最充分的那一个。
全国股票配资提示:文章来自网络,不代表本站观点。


